|
Geldanlagen konservativ (Überblick)
|
|
Laufzeit
|
Bund
|
|
Banken
|
|
Tagesgeld
|
2,50%
|
▲
|
0,00% bis 4,25%
|
|
1 Jahr
|
3,04%
|
▲
|
1,25% bis 3,55%
|
|
5 Jahre
|
3,38%
|
▲
|
1,80% bis 3,66%
▲
|
|
10 Jahre
|
3,58%
|
▲
|
2,85% bis 3,75%
▲
|
|
Baufinanzierung Sollzins
|
|
fest für:
|
bis 60% vom
Kaufpreis
|
|
bis 80% vom
Kaufpreis
|
|
bis 100% vom
Kaufpreis
|
|
|
5 Jahre
|
4,16% bis 6,91%
|
▲
|
4,25% bis 6,05%
|
▲
|
4,81% bis 6,65%
|
▲
|
|
10 Jahre
|
4,24% bis 7,01%
|
▲
|
4,29% bis 7,06%
|
▲
|
4,86% bis 6,25%
|
▲
|
|
15 Jahre
|
4,42% bis 6,99%
|
▲
|
4,47% bis 6,12%
|
▲
|
5,19% bis 6,65%
|
▲
|
|
20 Jahre
|
4,48% bis 6,48%
|
▲
|
4,56% bis 6,20%
|
▲
|
5,40% bis 5,92%
|
▲
|
|
|
Aktuelles
|
|
Guten Tag {{ contact.VORNAME }} {{ contact.NACHNAME }},
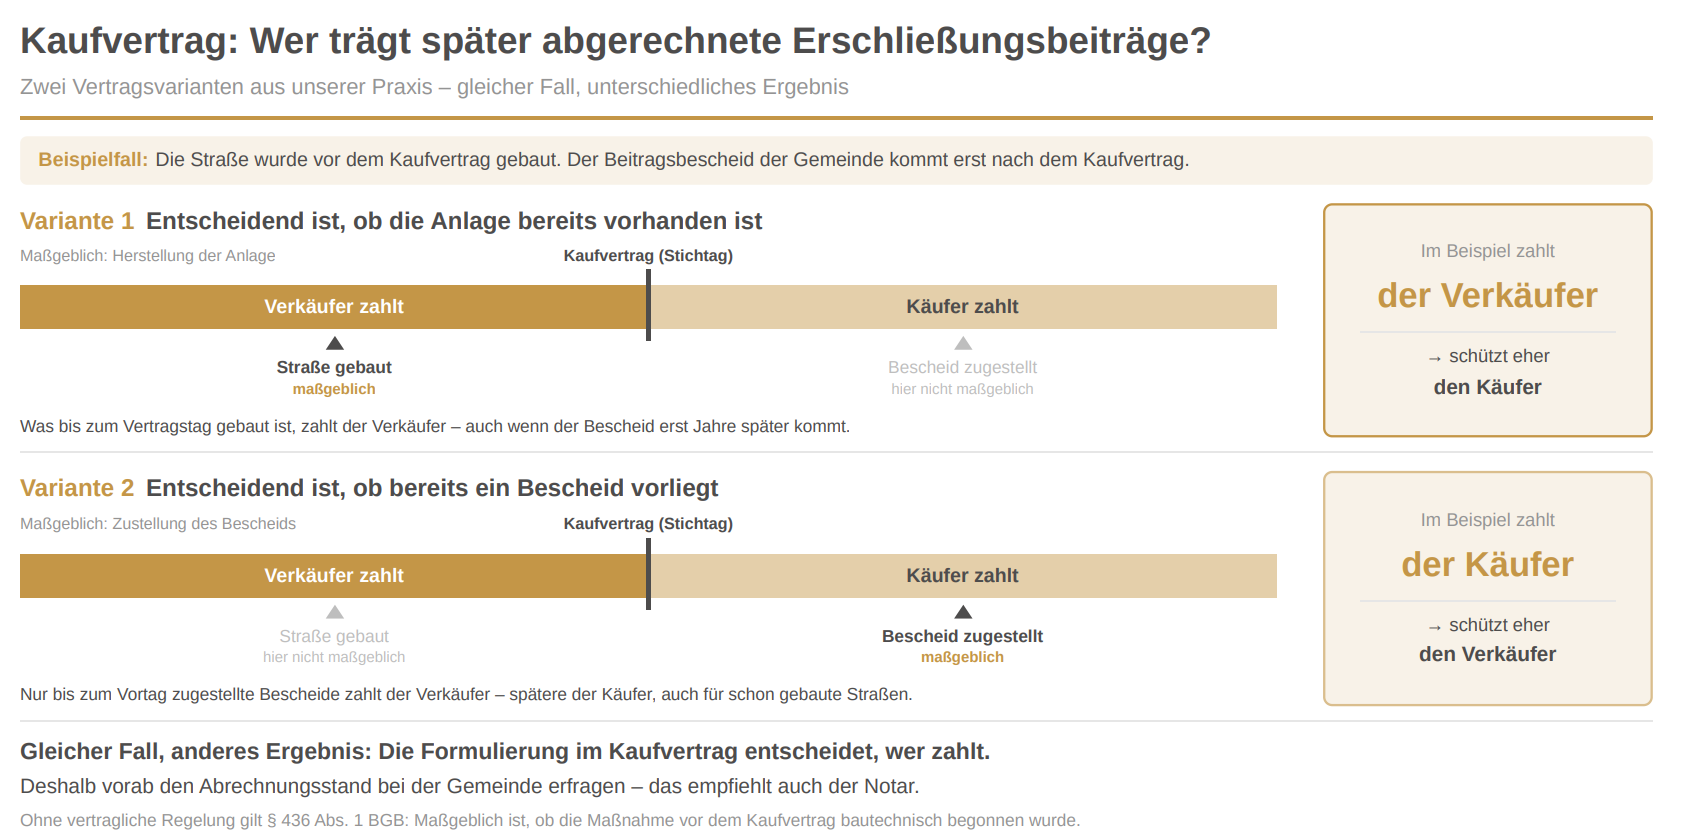
Anliegerbeiträge: ein Begriff für unterschiedliche Sachverhalte
Beim Verkauf einer Immobilie können selbst lange zurückliegende Straßenbaumaßnahmen noch einmal wichtig werden. In einem aktuellen Fall zeigte sich, dass für ein Grundstück noch eine offene Position aus einer rund zehn Jahre alten Maßnahme bestand - ohne dass die genaue Höhe bereits feststand.
Für Käufer und Verkäufer ist entscheidend, solche offenen Beiträge vor der Beurkundung zu kennen. Eine Anliegerbescheinigung der zuständigen Stadt oder Gemeinde schafft hier Klarheit und ermöglicht eine saubere vertragliche Regelung.
Warum es sich lohnt:
Offene Beitragspositionen müssen einen Verkauf nicht verhindern - sie sollten nur rechtzeitig bekannt sein.
|
|
|